
¿Cuál es la diferencia entre un seguro de enfermedades graves y un seguro de salud?
Tiempo estimado de lectura: 5m

Getty Images
Es probable que hayas escuchado más sobre el seguro de enfermedades graves últimamente, ya que condiciones como el cáncer, los accidentes cerebrovasculares, las enfermedades cardíacas y otras enfermedades crónicas continúan teniendo un impacto significativo en las personas y las familias de toda la región. Según el informe Dinámicas de Salud y Gestión de Enfermedades en América Latina y el Caribe 2026 de PALIG, el cáncer sigue entre las categorías de enfermedades que más crecen, mientras que las enfermedades crónicas continúan representando una carga creciente e importante para la salud.
Muchas personas asumen, de manera errónea, que se trata de un seguro de salud. Es cierto que ambos tipos de seguro pagan beneficios cuando una persona cubierta se enferma y/o recibe atención médica. Sin embargo, funcionan de manera muy diferente y uno no es sustituto del otro.
En resumen, esto es lo que deberías saber:
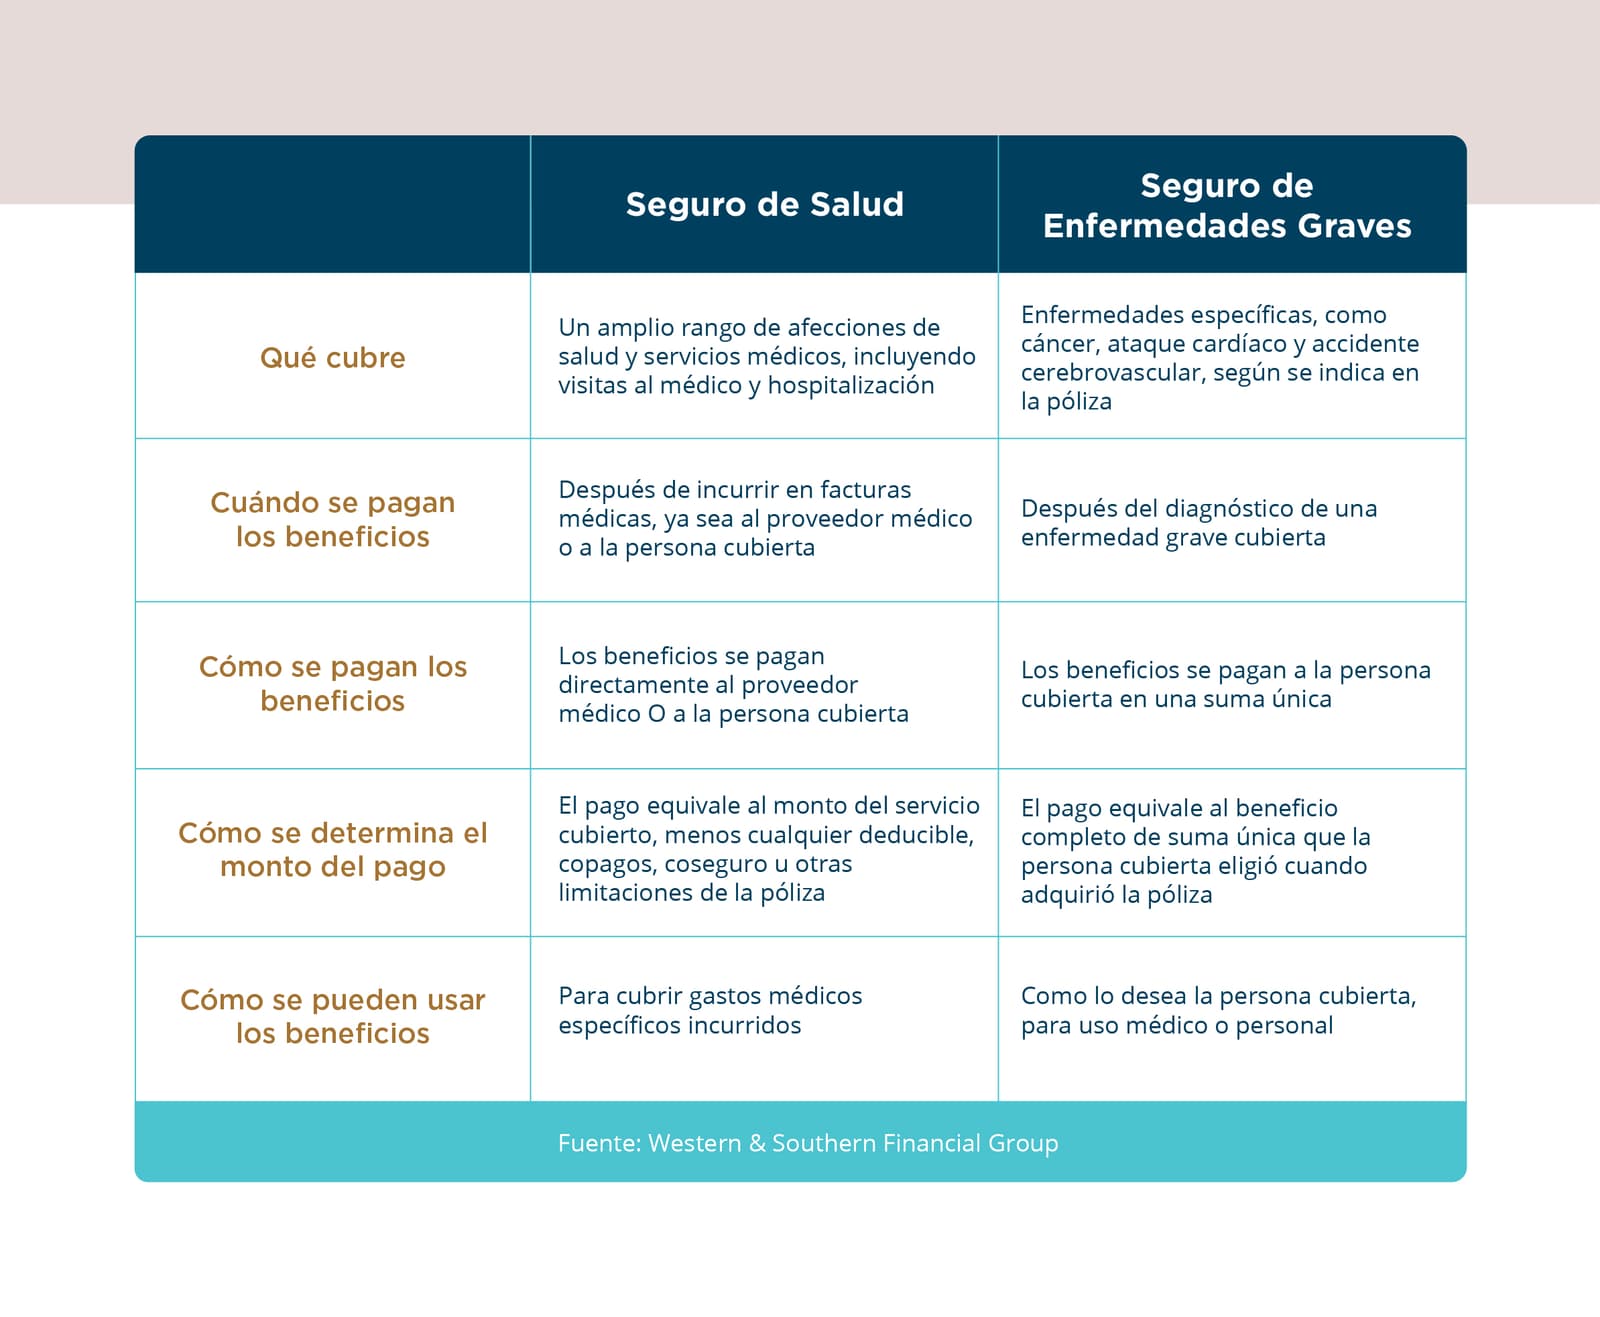
Respuesta rápida: El seguro de salud ayuda a cubrir la atención médica y los tratamientos cubiertos, mientras que el seguro de enfermedades graves ofrece un beneficio en efectivo de suma global cuando se diagnostica una condición cubierta, como el cáncer, el accidente cerebrovascular o el ataque cardíaco. El seguro de salud cubre los gastos de atención médica, mientras que el seguro de enfermedades graves proporciona apoyo financiero adicional que puede utilizarse para gastos médicos y no médicos.
Lo que cubre el Seguro de Salud
La mayoría de los planes de seguro de salud cubren una amplia variedad de servicios de atención médica, como visitas al médico, hospitalizaciones, pruebas de diagnóstico y medicamentos recetados. Muchos planes incluso cubren la atención preventiva, como exámenes físicos y pruebas de detección de rutina.
El seguro de salud paga por los servicios médicos cubiertos después de que los recibas. A veces se paga directamente a los proveedores. En otras ocasiones, recibirás un reembolso después de pagar la factura.
El seguro de salud paga exactamente el monto correspondiente, sujeto a los deducibles, copagos y coseguro del plan. Y este continúa generando beneficios con el tiempo cuando buscas atención adicional.
Lo que cubre el Seguro de Enfermedades Graves
El seguro de enfermedades graves es muy diferente en cuanto a lo que cubre y cómo se pagan los beneficios.
Como su nombre lo indica, el seguro de enfermedades graves cubre ciertas afecciones graves, según se especifica en cada póliza. Mientras que las enfermedades específicas varían según la póliza (y el lugar donde vives), por lo general cubren afecciones como el cáncer, el accidente cerebrovascular, el ataque cardíaco y la insuficiencia renal.
El seguro de enfermedades graves no cubre servicios médicos específicos ni las facturas. Cuando compras una póliza, seleccionas un beneficio de suma única, por ejemplo, de $100,000. No hay deducibles, copagos ni coaseguro.
En caso de que te diagnostiquen con una de estas afecciones cubiertas, tu compañía de seguros te paga directamente la suma única en un solo pago.
Cómo se pueden usar los beneficios
Con el seguro de salud, los beneficios se pagan para cubrir el período de gastos médicos en el que ya incurriste.
Con el seguro de enfermedades graves, puedes usar tu beneficio de suma única como prefieras, ya sea para pagar facturas médicas que tu plan de salud no cubre o para ayudar a cubrir los gastos diarios del hogar.
Por ejemplo, si no puedes trabajar debido a una enfermedad, puedes usar tus beneficios para compensar ese ingreso perdido, como un seguro de discapacidad. En este aspecto, los beneficios para enfermedades graves son más flexibles que los beneficios del seguro de salud.
Cómo funcionan juntos
El seguro de enfermedades graves no es un sustituto del seguro de salud, sino un complemento valioso y asequible. A continuación, encontrarás razones por las que querrías comprar una póliza:
- Si tienes un plan de salud limitado o con deducible alto, este complementará tu cobertura en caso de que necesites más atención.
- Si no eres elegible para un seguro de discapacidad, tal vez porque eres un trabajador independiente o un padre o una madre que se queda en casa.
- Si tienes antecedentes familiares de ciertas afecciones de salud, como ataques cardíacos y la enfermedad de Alzheimer. Es una manera económica de protegerte ante tu alto riesgo, y puedes usar esos fondos para pagar, por ejemplo, tratamientos experimentales que tu aseguradora aún no cubre.
Cómo tomar la decisión correcta sobre un seguro
Cuando se trata de un seguro, siempre es útil hablar con un experto dispuesto a compartir su conocimiento. Tu agente local de PALIG puede ayudarte a identificar la mejor cobertura para tu situación particular.
En PALIG ofrecemos una variedad de planes de seguro de salud individuales y colectivos económicos en muchos países, así como seguros de enfermedades graves.
Además de cubrir afecciones principales como el cáncer y el accidente cerebrovascular, muchos también cubren afecciones como la esclerosis múltiple, los trasplantes de órganos, la enfermedad de Alzheimer y la enfermedad de Parkinson.
El primer paso, por supuesto, es identificar qué coberturas están disponibles en tu área y determinar si son adecuadas para ti.
La información anterior no pretende ser ni debe interpretarse como consejo médico ni como sustituto de la atención de tu médico. Deberías consultar con un profesional de la salud adecuado para determinar qué es adecuado para ti.
Esta no es una oferta ni una solicitud para vender productos de seguros. La información anterior pretende proporcionar información general y constituye un resumen de los diferentes beneficios de los productos. Este no es un contrato ni un acuerdo. Los términos de las coberturas de seguro en los planes pueden variar según la jurisdicción. Todos los productos están sujetos a exclusiones y otros términos y condiciones aplicables.